2月5日,德国经济和能源部正式发布《国家工业战略2030》。
将钢铁铜铝、化工、机械、汽车、光学、医疗器械、绿色科技、国防、航空航天和3D打印等十个工业领域列为“关键工业部门”;政府将持续扶持这些部门,为相关企业提供更廉价的能源和更有竞争力的税收制度,并放宽垄断法,允许形成“全国冠军”甚至“欧洲冠军”企业,以提高德国工业全球竞争力(消息源自新华社)。
随后,2月7日,美国白宫发布了未来工业发展规划,意在确保美国将主宰未来工业。
该文件重点关注人工智能、先进的制造业技术、量子信息科学和5G技术。过去几十年,美国在新兴技术方面一直处于领先地位,现在其他国家在努力追赶,为了确保美国的领导地位,特朗普将制定新的规划和相关法律。
中国在发力制造业方面虽然与此前相比明显低调,但相关动作却在抓紧推进之中。
2018年底召开的中央经济工作会议将“推动制造业高质量发展”列为今年七大重点工作任务首位,明确要求推动先进制造业和现代服务业深度融合,坚定不移建设制造强国。增强制造业技术创新能力,构建开放、协同、高效的共性技术研发平台,加大对中小企业创新支持力度,形成有效的创新激励机制。
在贸易摩擦背后,一场制造业主导权、领导地位的争夺已经拉开帷幕。
那么,新一轮制造业的争夺战在美德中之间将会如何演绎?
全球制造业大格局
世界三个主要强国的不同模式选择,必然影响到全球产业尤其是制造业活动的空间分布,以及各国经济结构调整,问题是谁将实现引领?
从未来工厂流程来看或可寻得思路:“当需要一辆汽车,只需要打开APP,输入定制化要求,信息就会发送给工厂,工厂将产品种种特性转化成数据,然后通过计算来安排物料的配送、零件的打磨、以及机器的组装。最重要的是这条流水线上每个元件都是按照个性化需求生产的并且有自己的身份信息。”
流程中三个核心因子有:实现个性化生产的机器设备、实现机器智能化的硬件及软件系统、能监测并分析大数据的技术。
以此观之,美国是工业3.0信息革命时代的集大成者,从IBM、戴尔等硬件公司到SAP、英特尔软件公司再到ebay、google等互联网公司无一例外的被美国囊括,得益于此美国也成为全球的“数据中心”。再看德国,高端机器设备上的竞争力全球可见。
而中国的全产业优势为其在设备、软件、数据三方面就地取材、整装待发提供了便利,互联网等的弯道超车为其在数据方面提供了突破口,但不得不承认,中国在设备精度、软件上还是逊了一筹。
在“得数据者的天下”的工业浪潮之下,按照目前形势,如果说未来世界是一个“人体”,那么美国是大脑,德国是心脏,中国就是四肢。
但是世界并非亘古不变,国家的竞争追根溯源还在于企业、产业的竞争,福卡此前就预测互联网、金融、环保、第三次工业革命、体验经济五大金刚将作为催化剂主导产业的改造,企业和行业将遭遇“不变等死”。
微观层面的影响必然集腋成裘在宏观层面留下倒影,未来五大金刚也会影响美中德三种模式,促使其不断彼此融合、升级。
届时,美国大脑旁边或许有中国、德国这样的小脑,德国心脏旁边也会长出美国、中国的肺,中国的四肢或许也有印度的影子,人体的各个器官日益健壮、完备也意味着此次各国“战略大反转”尘埃落定。
三种模式之间的较量
1.美国模式--美国模式是精英模式,走的是横向升级。
具体而言,20世纪后半期,因信息技术世界进行了再分工,金融业全球膨胀和制造业外迁成为美国的两大特征,美国走上了经济金融化的道路。
从发展路径看,金融业增加值占美国GDP比重由1980年的4.80%上升到2016年的7.30%。进一步,由金融业、保险业和房地产业构成的“泛金融部门”的增加值对GDP贡献率从1980年的15.70%上升到2016年的20.56%。
与此相反,制造业的占比呈持续下降趋势,从1980年的20.46%下降到2016年的11.71%。金融业完全超越制造业成为美国经济最重要的驱动力之一,经济发展的金融化趋势明显。
以房地产为例,在房地产四大链条(金融产业链、开发产业链、中介产业链和流通产业链)中以房地产基金(REITs)为主的金融产业链最为发达,融资主体中只有15%左右是银行资金,剩下的70%是社会大众的资金,以金融为媒介说全民做房地产也不为过。经济金融化的过程中也形成了“10%:90%”的精英式社会。
但不得不说,美国也是“创意的天堂”,个中原因或是启发式教育的训化,或是车库文化等成功案例(苹果、google、亚马逊等科技公司都是在车库起家)的引导,或是“初创企业往哪走,风投就往哪走”为创意提供了弹药,但囿于制造业空心化使得产业在纵深上的空间减小,横向上部分产业开始趋弱。
金融危机后美国的“再工业化”将目标仍定位在高精尖,意在促使新的技术(3D打印、传感器等技术)与清洁能源技术、医疗卫生、环境与气候变化、材料等领域全面开花。
此外,金融业处于强势地位的风格不变。根据国财政部公布的最新数据,截至2018年年底,美国的国债规模达到21.974万亿美元,比美国总统特朗普上任时多出了2万亿美元。美国国债如此快速扩张,依托的就是美元货币这一强大的经济支撑,一级发达的金融市场提供的源源不断的“弹药”。
根本上,美国的发展延续了其精英模式。
2.德国模式:德国模式则是工匠模式,着力于在一亩三分地上做到登峰造极,在产业垂直升级方面无人能敌。
以制造业作为经济脊梁的德国,其金融、教育、社会福利体系都围绕着“制造业”这个定海神针,具体来说银行而非证券业占据金融领域的头把交易,银行倾向于向中小企业贷款的特征也在世界上独树一帜。
此外,双元制教育开启“工匠要从娃娃抓起”同时也将“服务工厂”打造成青年人择业的不二选择,“十几岁进入工厂当学徒,获得职业技术执照后只专注在一颗螺丝钉上”是职业生涯的普遍写照,在这样的背景下,“一个英语老师成为互联网的老大”在德国可谓不可能完成的任务。
依此观之,德国提出以物联网为关键词的“工业4.0”也仅是在工业1.0、2.0、3.0并联式发展之后的惊人一跃而已。
3.中国模式:中国模式是群众路线,走的是外延扩张型。后危机时代,中国模式过去以“环境透支、劳动力透支、资源透支”等揭开其面纱——投资、资源、政府强大组织能力成就了中国的崛起。
一方面中国制造技术上“浅尝则止”只能依靠低价走“亲民路线”,与德、美的高精尖拉开差距。
另一方面,却拥有世界上最齐全的产业链,小到义乌琳琅满目的商品、大到高铁、大型民用飞机、核电设备,可谓将外延式扩张发挥到极致,但是转型发展压力之下,依据此前提出的“中国制造2025”,中国意在完成制造业由大到强的转型,同时通过“一带一路”与穷人做朋友走起中国式全球化的道路。
中国制造业在互联网+时代如何突围
1.从“生产制造”转向“供应链协同”
制造业的互联网转型中,C2M(Customer-to-Manufactory,顾客对工厂)模式现在非常热门。但是这种模式需要具备零售的基因和塑造品牌的慢功夫,并不是所有企业都具备这种能力。
我们认为,制造业更切实可行的转型之路是做供应链服务。
但是,什么是做供应链?很多人都在讲,却似乎又各有所指。举个简单的例子来说明“单纯制造”与“供应链协同”的区别。一个服装工厂在6月1日接到品牌商的一个订单,生产AB两个款式各1,000件衣服,要求7月1日前交货。这个工厂埋头苦干,保质保量生产出衣服,在7月1日前把货发出,这叫“单纯制造”。而“供应链协同”的做法是,工厂在生产过程中了解到品牌商那里的A款式畅销,在6月中旬已经低于最低安全库存了,马上就要断货;而B款式滞销,尚有大量库存。于是,工厂加速A款式的生产和交期,而延缓B款式的生产甚至减少生产量,这就是“供应链协同”的做法。
自动生产、补货系统
无论是消费品还是工业品的生产制造,只要是To B业务,都可以使用这个模型。制造业的长期价值在于帮助你下游的客户赚钱。在没有互联网的时候,一些优秀的企业已经在这方面进行了卓越的探索,比如思科、沃尔玛、丰田汽车、戴尔、华为等。而互联网作为一种广域的连接工具,完全可以更低成本地将供应链的上下游连接起来,通过数据协同实现更大范围的供应链协同。
供应链协同的基础是打通电商大数据、ERP、MES(Manufacturing Execution System,制造执行系统),实现纵向一体化。要实现供应链协同,需要实现价值链各环节的数据共享和策略一致。在生产制造端,首先需要打通ERP与MES的割裂,实现内部协同。ERP是企业层级的资源计划管理;EMS则是位于上层计划管理系统与底层工业控制之间,面向车间层的管理信息系统。ERP的计划生成可执行的生产工单,而MES则对工单的执行过程跟踪记录,并防止错误发生。其管理范围从投产到出货。不幸的是,中国大部分的制造业工厂里ERP与MES都是两套系统,各自为政。产能情况、订单进度和生产库存对ERP来说只是黑箱作业。
若企业内部能实现ERP、MES,乃至CRM(Customer Relationship Management,客户关系管理系统)的集成协同,进一步就是需要对接电商大数据,包括实时订单数据、需求预测数据等,这部分数据可能分属不同的合作伙伴。这时候,合作伙伴的协同意识、信息化水平、数据接口标准,乃至激励机制就至关重要了。当产业链所有系统都全面集成之后,一条连接市场最终客户、制造业内部各部门、上下游各方的实时协同供应链就形成了。
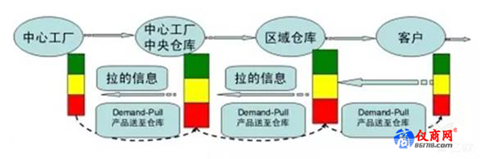
IT时代供应链的最高境界CPFA(Collaborative Planning Forecasting and Replenishment)——协同规划、预测与补货系统就横空出现了。过去,只有大企业才能做到这一点,因为涉及巨大的IT和人才投入,但现在互联网出现之后,有可能改变这一格局,小企业也可以做到,而且可以玩得更为极致。因为,企业内部的系统集成通过以太网(局域网)即可完成,而跨企业之间的协同互联网则扮演重要角色。特别是电商出现之后,基于电商交易的数据丰富度、实时性和预测准确性,远非POS(Point Of Sale,销售终端)信息单一维度的日报所能比拟。我们也期待在To B的电商平台上,能尽早看到平台级的供应链协同系统出现。
柔性化生产将成为制造业的核心竞争力
国务院参事汤敏教授认为:未来中国,以大批量生产、低成本取胜的劳动密集型产业外迁到东南亚势不可挡,中国唯一可以留下的就是小批量、定制化的柔性制造产能。换个角度理解这句话,如果中国能大规模地改造生产制造系统,使之具备柔性化生产能力,那么就可以把更多的制造业留在中国。
所谓柔性化生产是指,在品质、交期、成本保持一致的条件下,生产线在大批量生产和小批量生产之间任意切换。业界谈论更多的“大规模个性化定制”只是柔性生产的一种形式,并不是通用模型。同时,所谓“小多快”(小批量、多品类、快速生产)也不是真正的柔性化,因为大批量订单做不了的话也不是真正的柔性生产。目前,方兴未艾的“智能制造”,我们认为也是应用IOT(Internet Of Things,物联网)技术来实现柔性化生产或定制化生产,总体上也属于这个范畴。
柔性化生产之所以成为制造业企业的核心竞争力,结合“供应链协同”就不难理解。“供应链协同”要求制造企业的产能根据市场的实际需求变化弹性释放:卖得好、需求多就多生产;卖不好,需求少就少生产。制造业柔性能力不够,意味着你的客户就要倒霉了,要么大批量采购占压资金,要么忍受断货停产的风险。纵观国内,从服装、鞋包到钢铁、原材料,各行各业的制造柔性化都在加速。以炼钢厂为例,以前订单生产都是以月为交期,以“炉”为单位批量生产(一个品种一炉至少50吨);而现在钢厂面临的多品种、小批次订单越来越多,交期也从按月到按周交货,这样的市场形势倒逼钢厂的生产模式发生变化。比如,变连续生产为半连续生产,炼钢炉不停变化钢种,优化钢种排产顺序合并小浇次,精细排产计划。总体上,所谓国内的产能过剩指的都是落后产能、一般性产能,真正具备柔性生产能力的产能其实十分稀缺。
但是,我们要明白一件事:车间里如何实现柔性化生产,其实在互联网诞生之前已经出现;互联网要解决的是车间之外的事情。60年前大野耐一创立的“丰田生产方式”(美国人总结为精益生产)已经极大地突破了柔性化生产问题。精益生产不仅仅是通过消除浪费来提高效率,更重要的是通过快速换模(Single Minute Exchange of Die,SMED)、单件流(one piece flow)等生产方式的创新实现了柔性化生产。大野耐一认为生产市场不需要的产品、过多生产是最大的浪费。这在本质上,已经包含了产销和谐、产销匹配的深意。
到90年代,佳能的“细胞式生产方式”又将柔性化生产推进了一大步,不仅实现了多品种生产组装的快速切换,而且激发了工人的创新能力。同时期,以戴尔大规模定制为代表的生产革新代表了另外一种柔性化生产思路,即对产品按照其功能进行划分而进行模块化设计,建立产品族和零部件族,内部实现零部件的标准化、通用化。这一模式成就了戴尔的辉煌,并作为一种商业思想广泛传播。国内工业3.0的标杆企业尚品宅配、索菲亚、青岛红领等也都沿袭这一模式而成为行业翘楚。
所以说,柔性化生产本身与互联网无关,互联网要解决的问题在于更大范围的产业链协同问题,柔性化生产本身与互联网无关,互联网要解决的问题在于更大范围的产业链协同问题包括生产制造企业与下游的客户,也包括与上游的原材料商、设备制造商之间的协同。
目前,“机器换人”的话题很热,但是核心问题是软件如何柔性化。以自动化设备、批量生产、降低制造成本为导向的“机器换人”可能存在陷阱,因为这正与全球制造业发展方向背道而驰。比如,一台自动缝纫机可以替代6个缝纫工,确实提高了产能节省人工。但是问题来了:自动缝纫机要求针对不同服装款式,不同缝制要求,预先制作工装夹具,还需要人工编程打板,制作缝迹文件。这些额外成本使得自动缝纫机依然最适合单一款式大批量生产,而这与服装行业柔性化生产的整体发展方向相悖。因此,“机器换人”的关键是如何实现软件的柔性化、敏捷编程,或自动编程,就像丰田生产方式中的“快速换模”一样。
以“机器换人”为主要内容的技术改造主要解决的是高人力成本问题,而实际上中国制造业面临的主要问题是产能过剩、产销脱离问题。机器人确实可以提高某个操作环节的效率,但并不一定能提升企业整体效益,要让机器人真正发挥作用,还需要将生产管理、人力资源、信息化管理等“软件”与生产线的硬件进行同步规划。这就意味着机器并不是最主要的技改内容,系统思考更加重要。
2.不但要柔还要快,快速响应比降低生产成本更重要
在需求快速变化的今天,制造业企业最重要的一项能力是快速响应市场,而非生产成本。快速响应包括产品创新能力、快速交货能力,以及连续补货能力等。在产能过剩和互联网的倒逼下,无论是服装鞋帽箱包等消费品,还是棉纱、钢铁、有色金属、五金、塑料等工业品,在订单需求上都出现了小批量、多品类的变化趋势。在市场需求不确定的情况下,厂商都不愿意大批量订货,而是更多地通过小批量订货来试产试销,直到测试出市场的真实需求,才开始大批量连续订货。为保障生产和销售的机会,小单、急单、短单已经大行其道,这无形中倒逼生产制造企业必须快速响应,否则将逐步出局。
快速响应对下游客户的价值体现在,把客户从库存积压和断货停产的风险中解放出来,及时把握市场销售机会。
互联网时代,制造业必须转型,这是业界共识。怎么转?我们认为,制造业的转型要放在C2B模式中予以整体思考。在互联网时代,我们必须从产供销一体化看待制造业,任何局部的优化结果可能更糟糕。因此要看到未来整个商业模式的转化。我们坚定地相信,C2B(客户驱动的商业模式)是未来信息经济时代的主流商业模式。
我们把C2B归纳为“C2B=客户定义价值+SNS营销+拉动式配送体系+柔性化生产”。这其中,柔性化生产体系是C2B落地的重要一环,如果制造业做不到批量可大可小的柔性化生产,C2B不会彻底,并且会因此深受伤害。因为实施C2B的下游企业会把库存都压给制造业。以往大品牌实施的VIM(供应商管理库存)就是这样。反之,如果下游零售端模式不变,那么柔性化生产的价值也难以体现。譬如,你依然愿意接沃尔玛这样的大批量采购订单,你自然还是一件产品三万件、五万件地生产,不会有动力和意识去做生产方式的改变。所以商业模式的转变是整体性的,必须是产供销一体化的转型。
中国制造业要迈向工业4.0,要先补工业3.0的课——精益生产;甚至是工业2.0的课—工业工程。工业工程是一切之本,丰田生产方式、六个西格玛、TOC(Theory of Constraints,瓶颈理论)、5S(整理、整顿、清扫、清洁和素养)现场管理法都是建立在工业工程基础之上。甚至丰田公司也承认,丰田生产方式就是工业工程在丰田公司的具体应用。工业工程是以科学的方法,有效地利用人、财、物、信息、时间等经营资源,实现产出最大化。有效实施工业工程可以实现企业在不需要资本投入的条件下,实现成本降低和效率大幅度提升。但是由于工业工程起源于泰勒的科学管理,在阶级论之下长期被误解和打压,直到90年代才在我国局部得到重视。
必须承认,用精益和工业工程来改造现有传统制造业存在巨大困难,最重要的是一把手的观念、决心,甚至情怀。单个工厂想要升级到工业4.0,是无法跨越这道鸿沟的。然而,在互联网条件下,“互联网+小企业”的模式有可能出现制造业的“云端制”,实现超越工厂围墙的社会化柔性化生产。这是中国制造业未来的一个巨大机遇。